
这 5 个高企 “致命伤”,你的企业占了几个?
2026-09-09
导读:高新技术企业证书,是科技企业享受 15% 所得税优惠、申报各类财政项目补贴的核心筹码。但不少企业存在一个重大误区:拿到高企证书就万事大吉。在金税四期、多部门大数据交叉核验常态化的背景下,潜藏在日常经营里的各类问题,会在年度抽查、资质复核阶段集中爆发。一旦踩中高危问题,企业将面临高企资格被撤销、税款追缴以及加收滞纳金的严重后果。本文梳理高企有效期五大典型 “致命伤”,企业可以对照开展内部自查。
高新技术企业认定通过,仅仅代表评审阶段对企业当期创新能力的认可,不等于拿到永久 “免死金牌”。
现在监管逻辑已经从过去的书面材料形式审查,转向穿透式实质核查。很多企业申报阶段材料打磨得十分完美,却栽在有效期的日常运营管理。下面 5 类高频致命问题,也是高企被撤销资质的主要诱因。
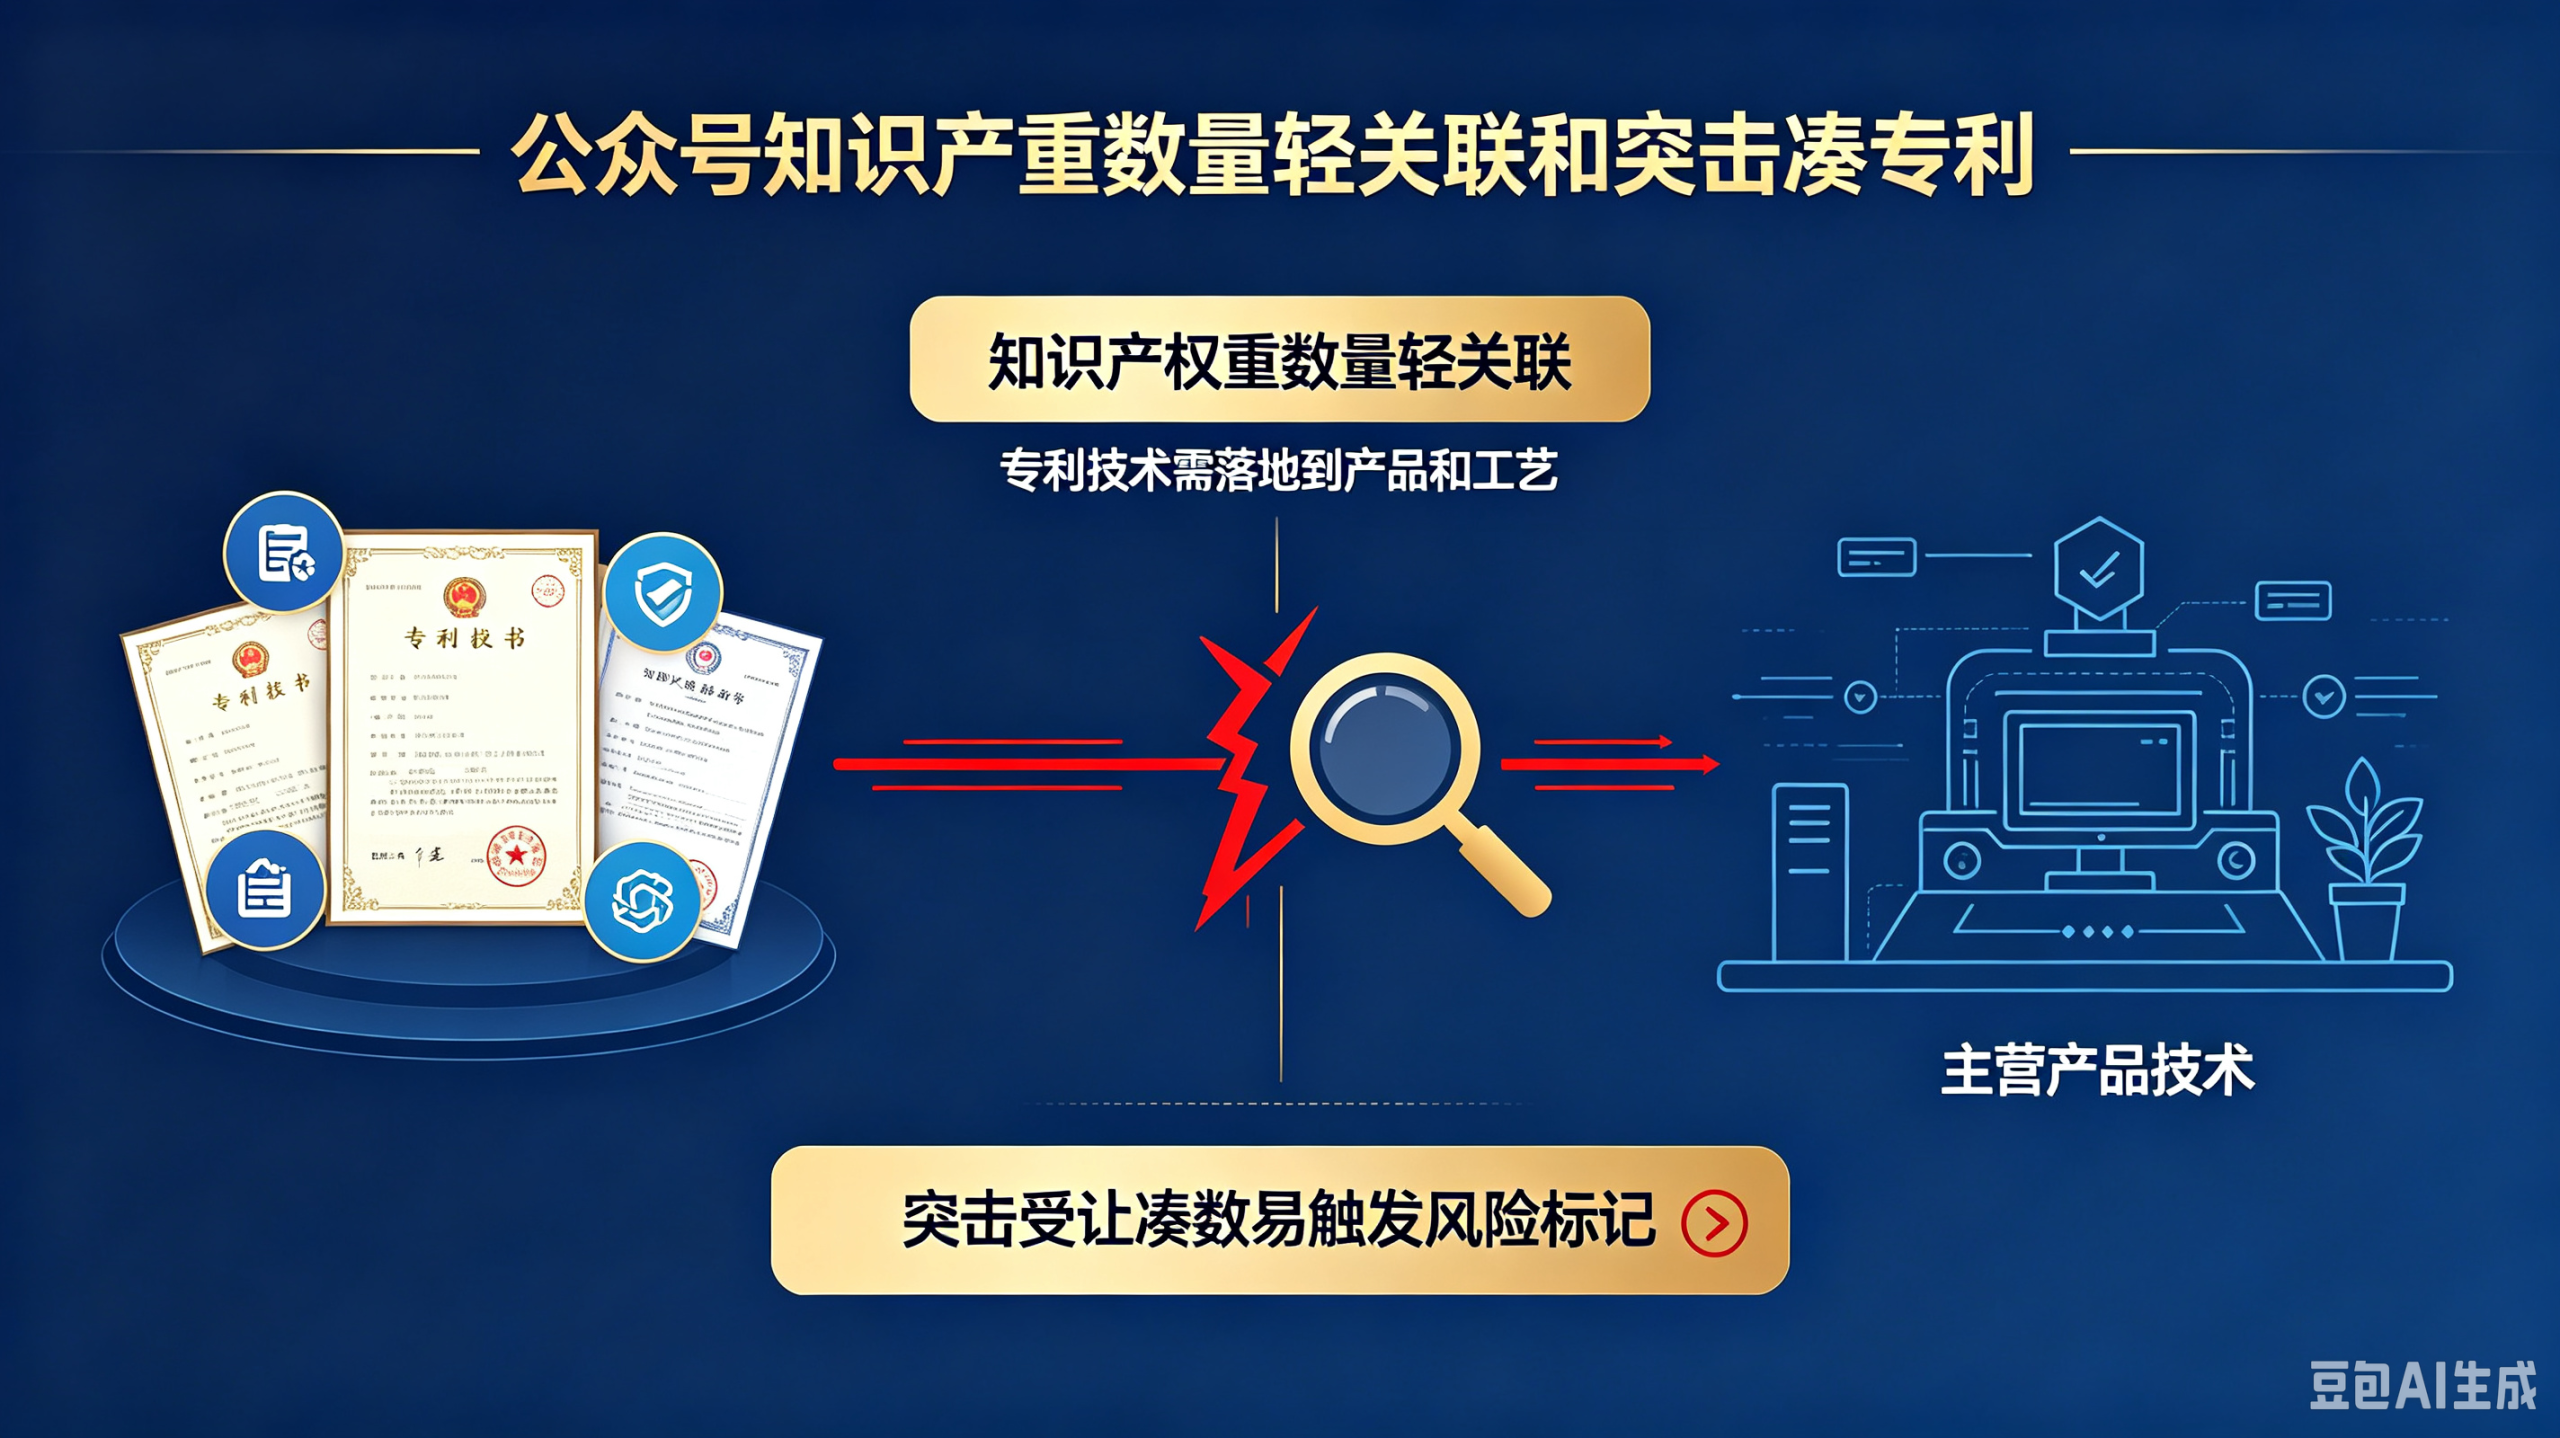
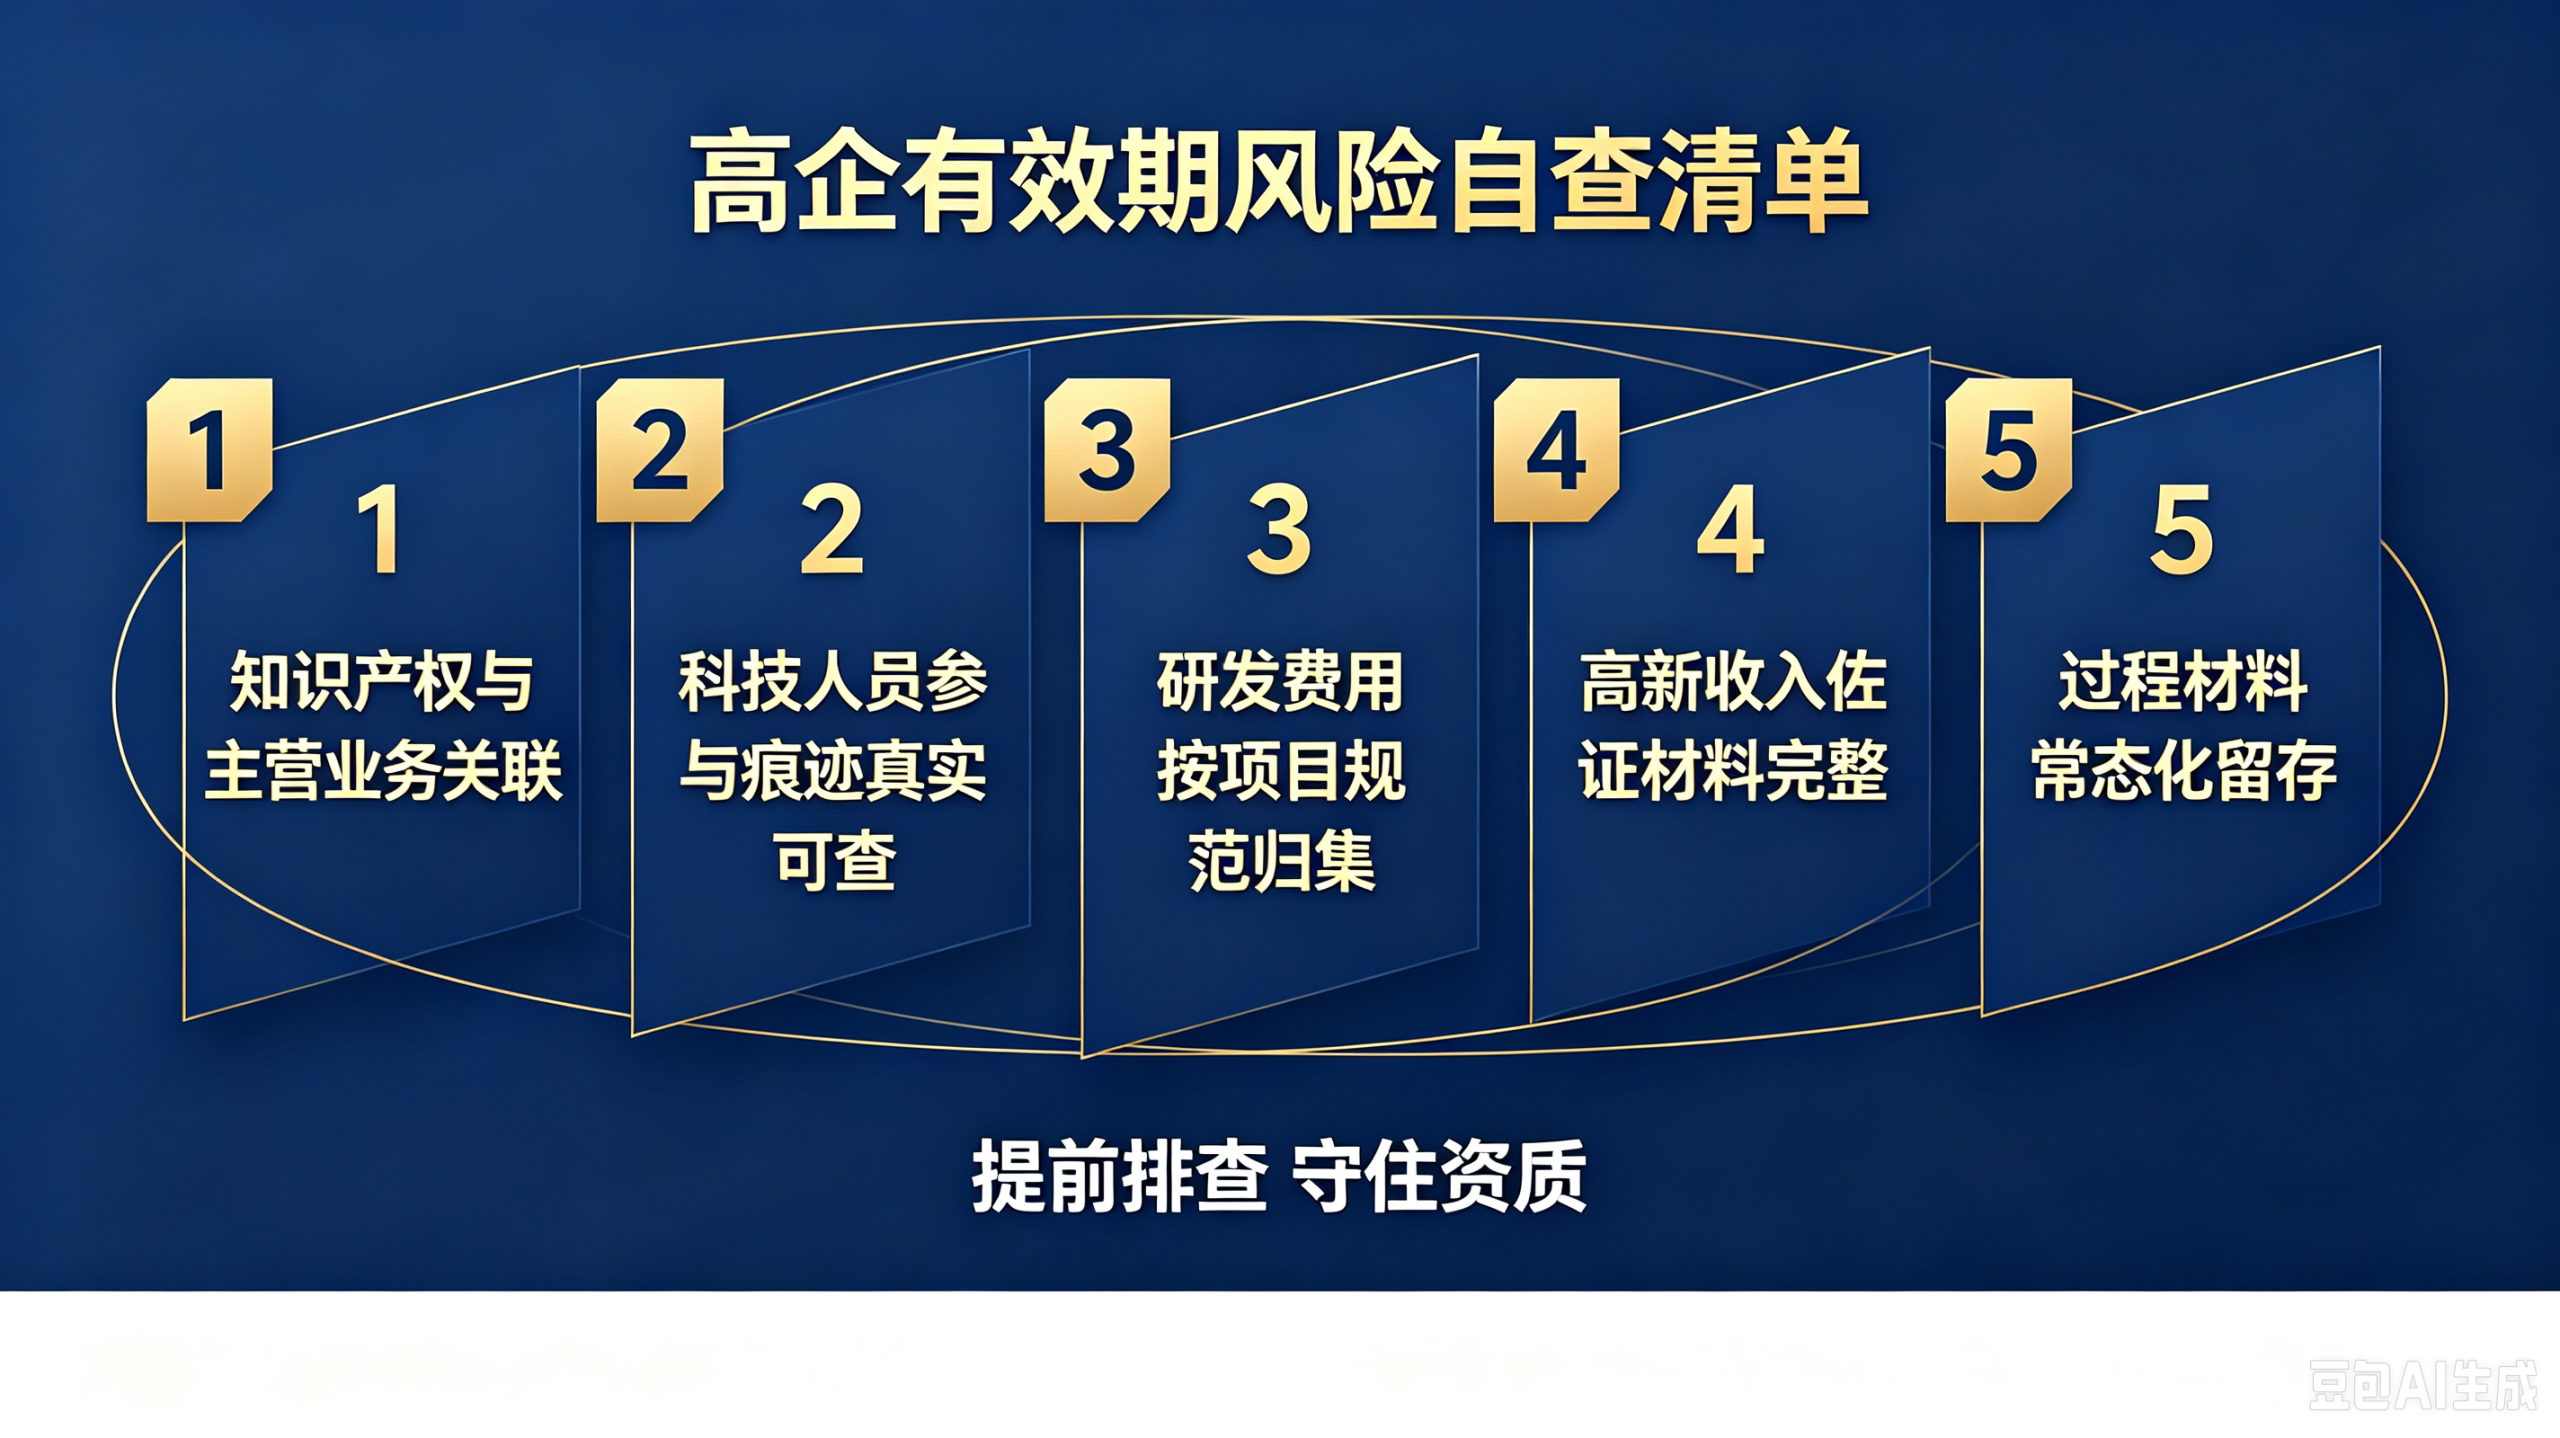
① 知识产权重数量轻关联,突击凑专利
不少企业临近申报节点才紧急受让专利、批量登记软著,一味追求知识产权数量达标,完全忽略专利技术与主营产品、核心工艺之间的关联性。
如今核查不再只清点证书数量,评审和抽查重点核验:这项专利技术有没有真正落地到企业产品迭代、工艺改良当中。手上囤积一堆和主营业务毫不相干的知识产权,哪怕数量再多,也会被判定为无效知识产权,不计入评分。
另外,短期内集中转让获取、突击批量申请的知识产权,系统会自动打上风险标记,成为主管部门重点稽查对象。单纯靠买证凑数的模式,风险持续走高。
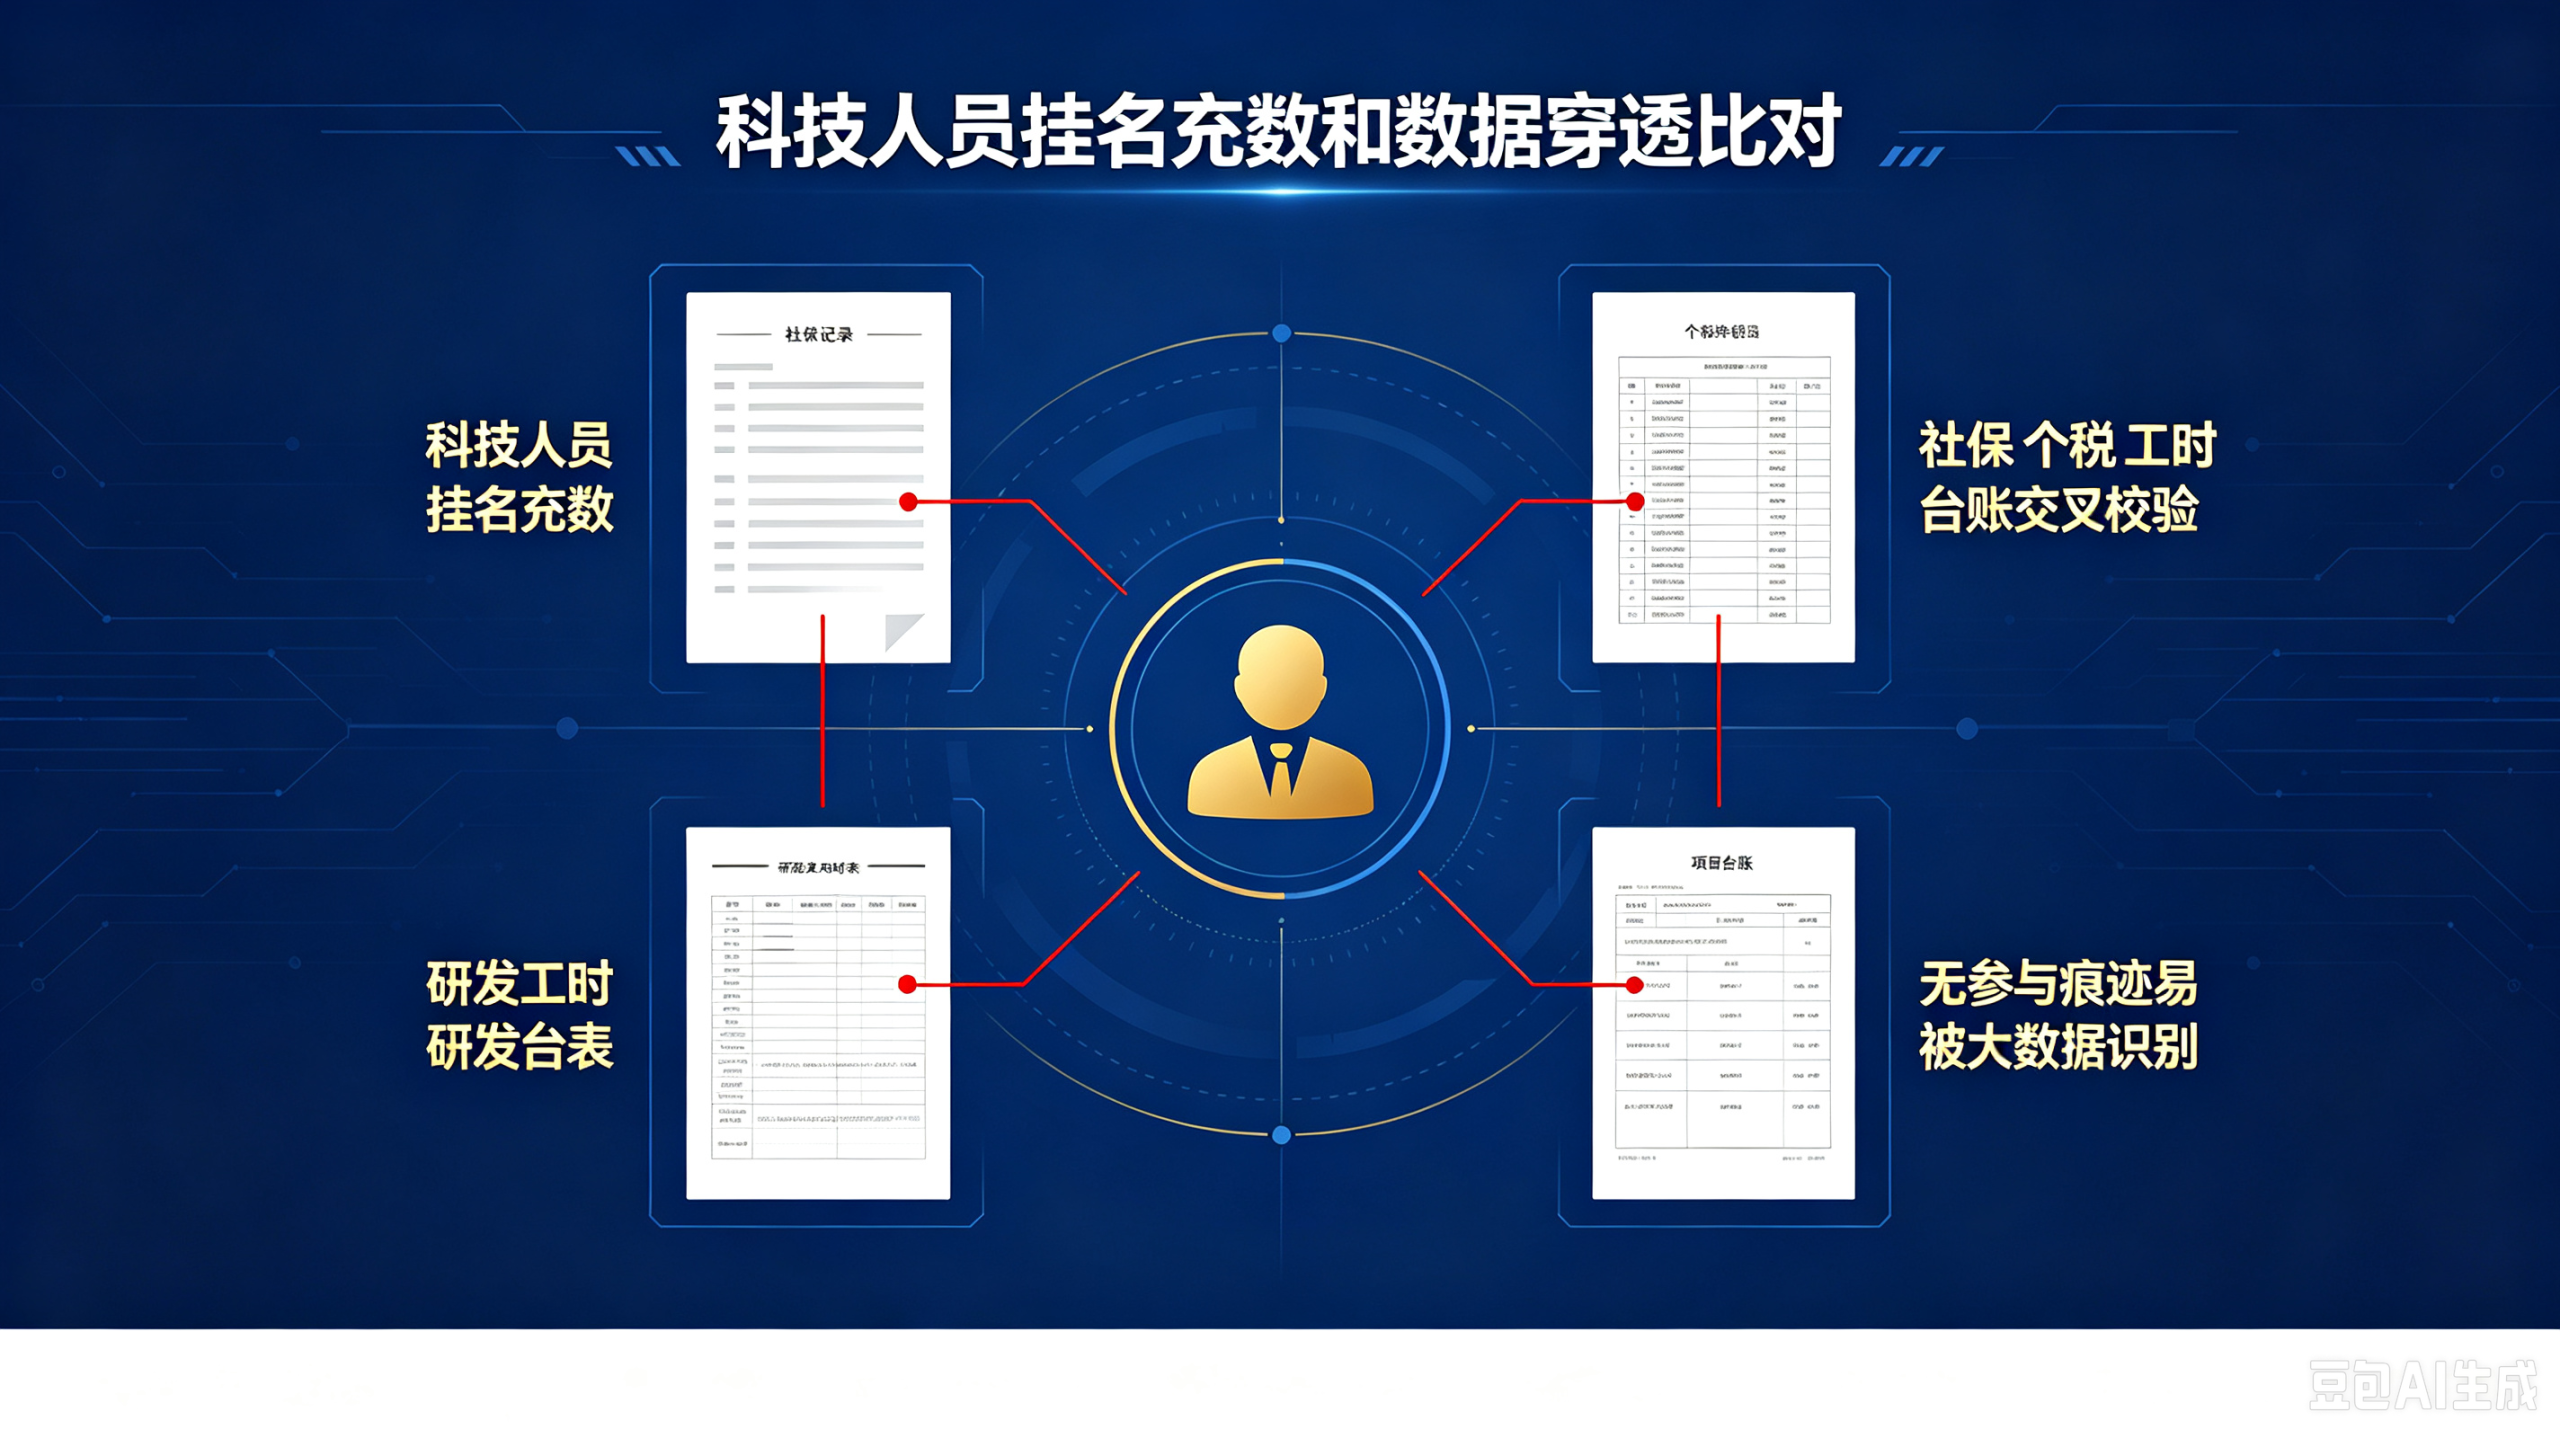
② 研发人员挂名充数,经不起穿透式数据比对
为满足科技人员占职工总数 10% 的硬性指标,部分企业将行政、财务、车间后勤人员强行放进研发人员花名册,仅仅挂靠社保,实际上没有参与任何研发工作。
当前监管会做四方数据联动比对:社保缴纳记录、个税申报、研发工时分配表、研发项目台账交叉校验。挂名人员没有研发日志、试验记录、项目参与痕迹,工时表人为编造,前后数据逻辑矛盾,大数据比对下极易暴露。一旦查实科技人员注水,会直接否定对应研发投入的真实性,引发连锁风险。
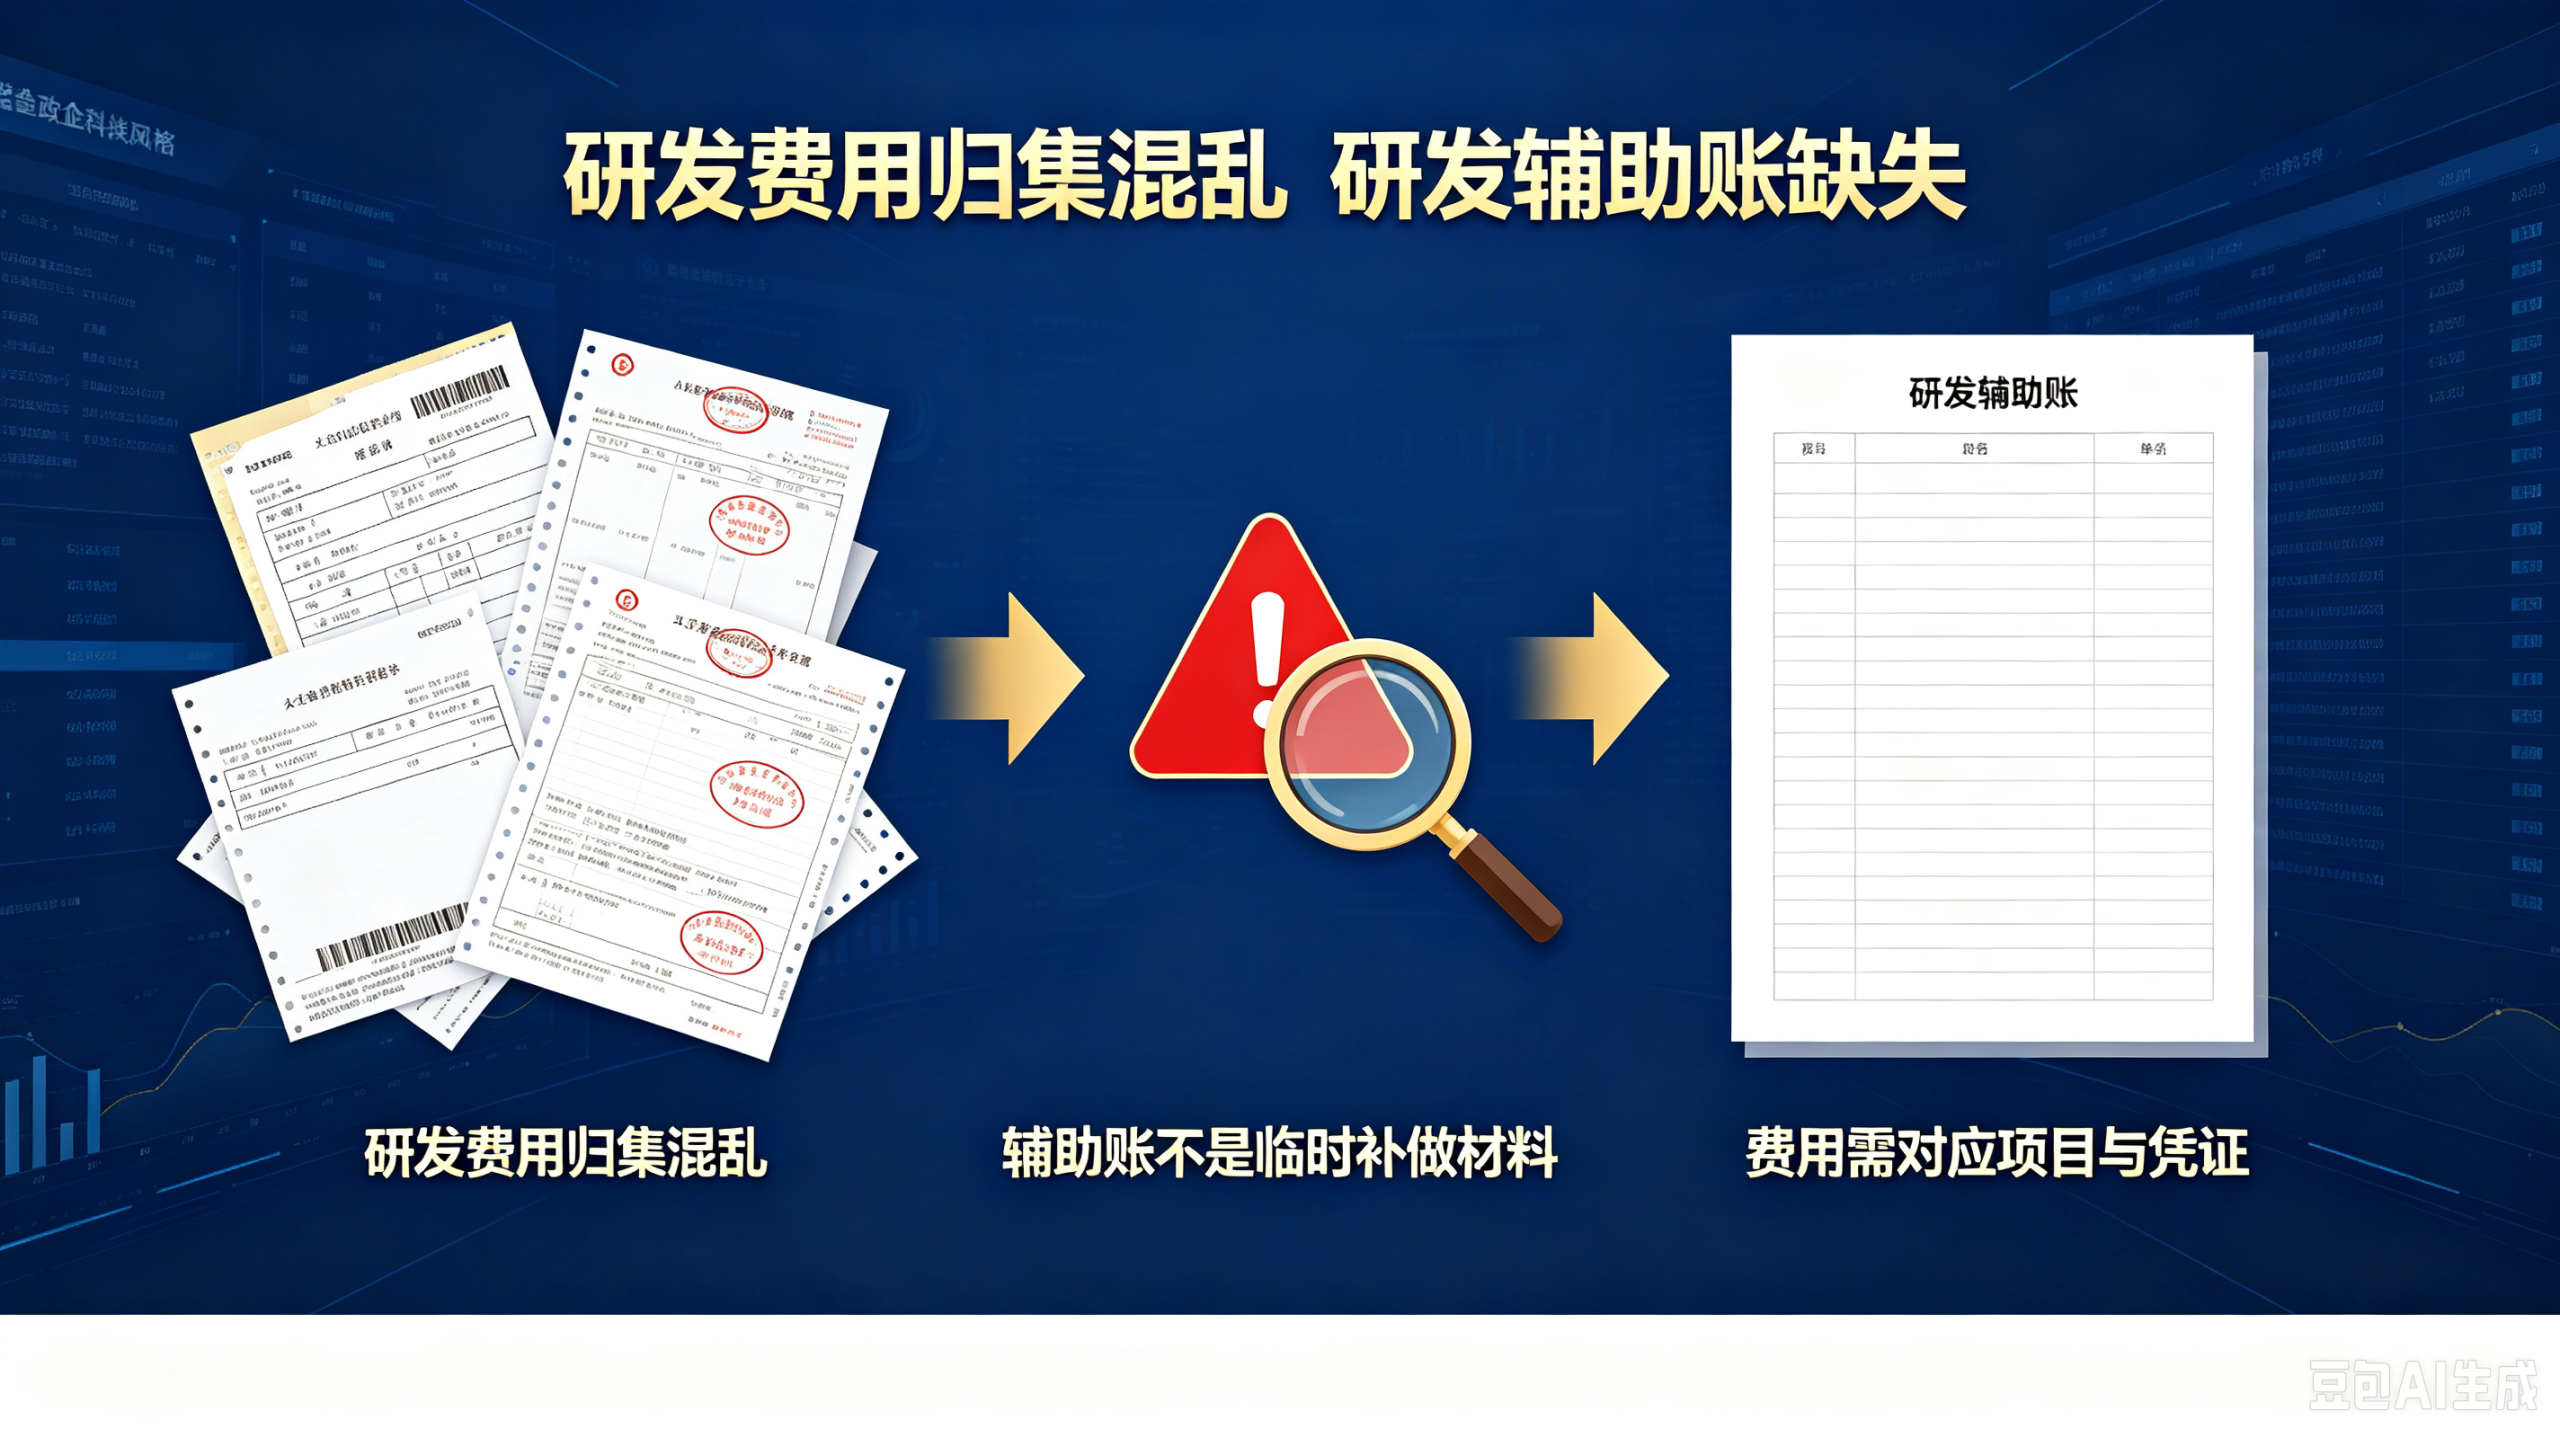
③ 研发费用归集混乱,研发辅助账沦为摆设
研发费用一直是高企审核的核心板块,同时也是翻车最高发的环节。
很多企业没有按照项目维度规范搭建研发辅助账,仅仅依靠发票笼统归集费用。把生产耗用耗材、日常办公开销违规混入研发支出;生产研发共用设备的折旧分摊没有计算底稿,人工费用随意拆分;研发项目台账和费用凭证无法一一对应。
一旦进入税务或者高企专项抽查,无有效辅助账、分摊逻辑不合理,会直接核减剔除对应的研发费用,企业面临大额补税、滞纳金。
提醒:研发辅助账不是只为申报准备的纸面文件,需要随研发活动同步归集,不是抽查来临才临时补做。
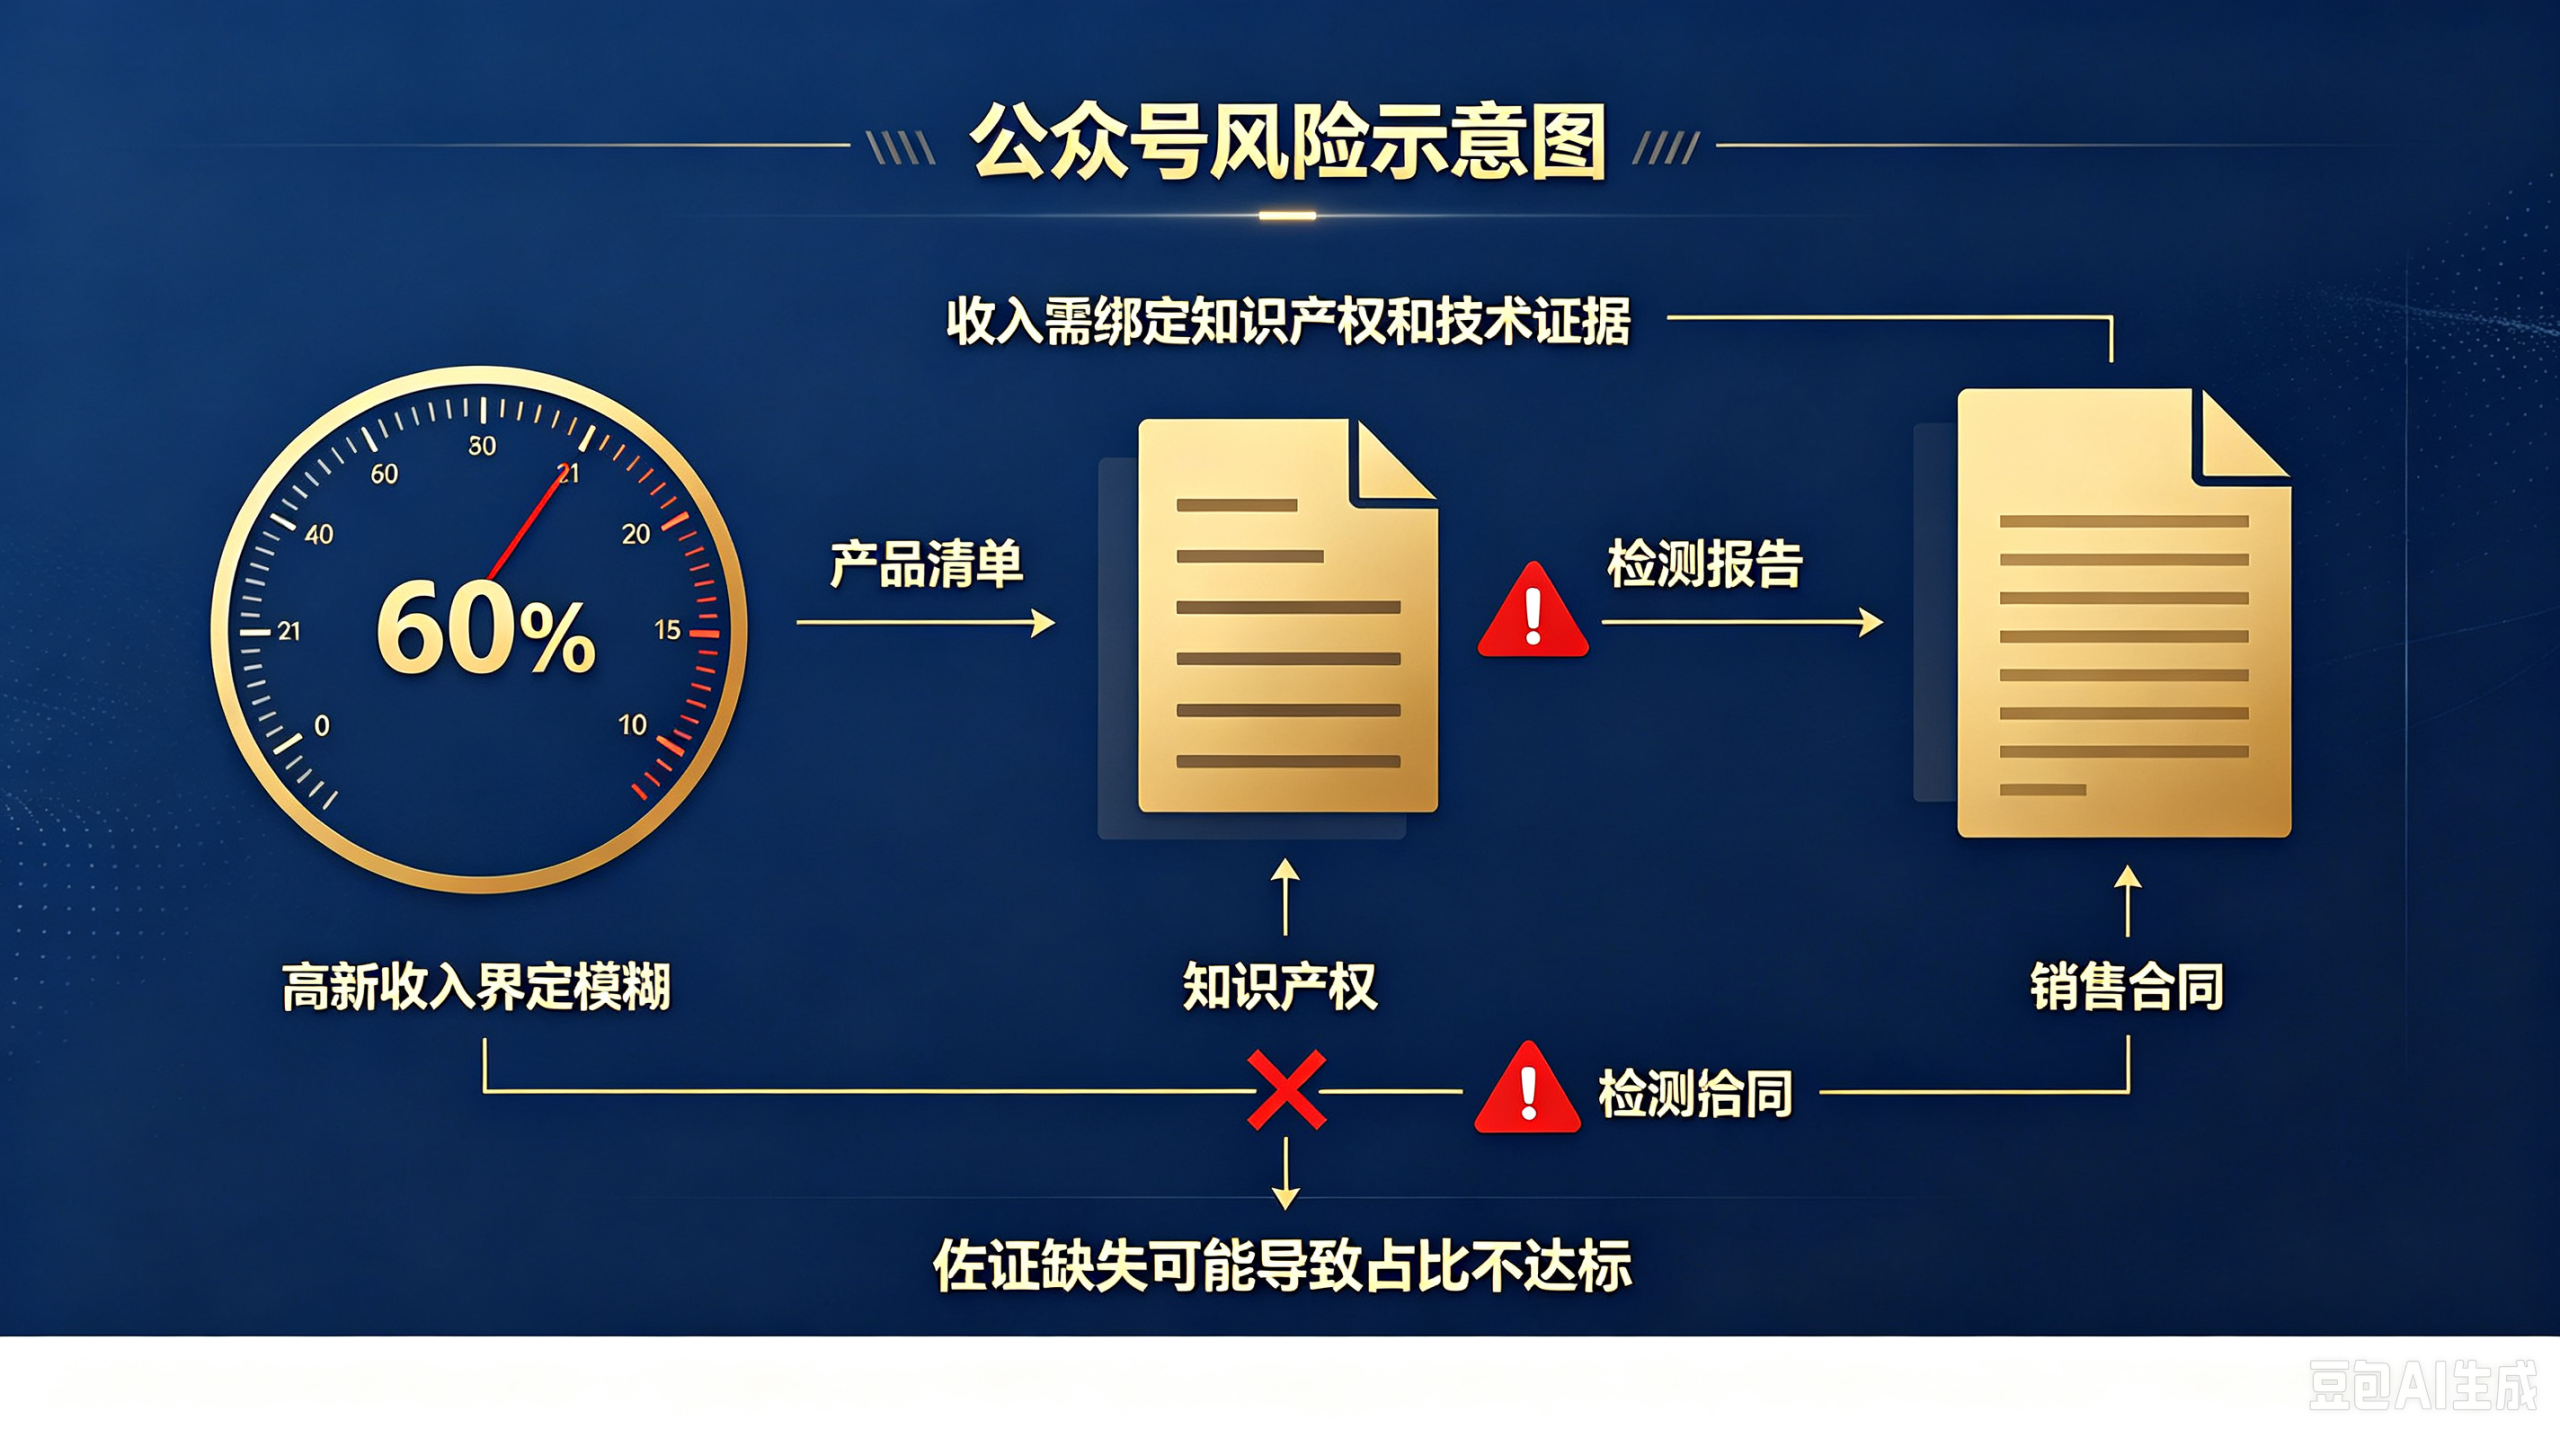
④ 高新产品收入界定模糊,配套佐证材料缺失
政策硬性要求:高新技术产品(服务)收入占企业当年总收入比例不低于 60%。
部分企业图省事,直接把全部营业收入笼统算作高新收入,没有做好高新 / 普通产品区分;缺少产品检测报告、专项技术说明、成果转化证明等支撑材料。产品核心技术无法和自有知识产权形成对应关系,收入划分全凭主观判断。
到复核抽查环节,大量收入会被做剔除处理,高新收入占比跌破红线,直接触发高企资质危机。
⑤ 重申报、轻运维,过程材料没有常态化留存
高企认定不是一次性工作,三年有效期内,企业需要持续完整留存全套创新佐证资料。
现实中大量企业申报完成之后,就疏于档案管理。研发项目立项结题资料、成果转化证明、工艺迭代记录随意存放,甚至项目结束直接丢弃。等到收到抽查通知,无法拿出研发过程文档、成果落地佐证,材料链条直接断档,无法证明企业真实创新能力,最终面临资质被撤销。
写在最后
科创监管已经彻底告别 “重形式” 的时代,实质化、动态化监管成为常态。高企拿证,不是企业创新工作的终点,而是长期合规管理的起点。
企业需要建立常态化内部自查机制,做好知识产权提前布局、规范研发人员工时管理、完整归集研发台账、分类归档高新收入佐证材料。提前排查各类风险隐患,避免多年经营积累的政策红利,因为一处细节漏洞付诸东流。
广东德硕知识产权专注为科技型企业提供高企认定、知识产权布局、研发台账规范、高新收入证据链梳理等一站式知识产权与政策项目服务。
如果您的企业正在准备高企申报,或已经拿到高企证书但希望提前排查有效期内风险,广东德硕知识产权可以提供针对性评估与规范建议,帮助企业提升申报材料质量,降低后续复核、抽查和资质撤销风险。